Guide
Guide complet du financement immobilier conforme
Tout ce que vous devez savoir sur le financement immobilier conforme : conditions, démarches, avantages et pièges à éviter.
20 min de lecture
En France, nous avons des idées et des talents…et nous avançons sereinement dans la finance conforme à l’éthique musulmane malgré les obstacles trop souvent décriés.
En effet, nous venons de relever un défi qui semblait à première vue insurmontable : permettre à un entrepreneur d'acquérir un ensemble immobilier d'1 million d'euros sans disposer ni de l'apport conséquent ni de la capacité d'endettement habituellement exigés par les établissements financiers.
L'ensemble immobilier en question présentait un potentiel intéressant : deux bâtiments distincts comprenant un immeuble de bureaux (avec un rez-de-chaussée loué et un étage disponible) et un immeuble d'habitation exploité en location saisonnière.
Les revenus locatifs existants s'élevaient à 52 000 € annuels (25k€ pour le RDC loué et 27K€ pour les lots d’habitation), avec un potentiel d'environ 30 000 € supplémentaires après prise en location de l'étage de bureaux par l’entrepreneur occupant.
Notre première approche a été d'explorer un financement Murabaha en pleine propriété, pour lequel, la banque partenaire achète la totalité des immeubles et les revend à tempérament avec sa marge intégrée. Mais cela ne convenait pas au profil de notre entrepreneur porteur du projet :
Ces conditions rendaient le projet impossible pour notre porteur de projet qui ne pouvait ni mobiliser un tel apport, ni justifier d'une capacité d'endettement suffisante (contrainte des 33% de taux d'endettement maximum).
Face à cette impasse, nous avons conçu une approche inédite en France : un montage financier éthique combinant trois instruments différents, chacun adapté à une partie spécifique du bien.
Pour l'immeuble d’habitation, nous avons mis en place une coacquisition avec la banque sous forme d'indivision avec revente en licitation sur 13 ans. La mensualité de 2 250 € est parfaitement couverte par les revenus locatifs existants de cet immeuble.
Pour l'immeuble de bureaux, nous avons dissocié le financement en deux parties :
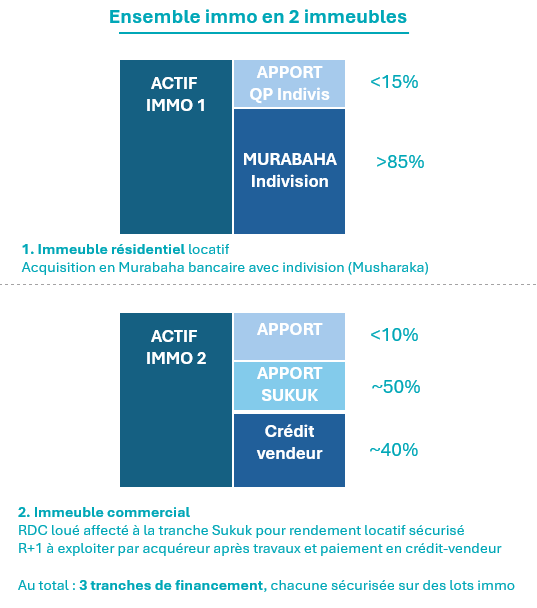
Cette structure innovante a permis de réduire l'apport initial à 90 000 € (contre 250 000 € initialement) et d'aligner parfaitement les charges financières avec les revenus locatifs existants et projetés et d’en faire un support d’investissement profitable pour plusieurs centaines d’investisseurs privés par le biais des Sukuk.
La réduction conséquente de l'apport initial (de 250 000 € à 90 000 €) rend accessible des projets immobiliers à des entrepreneurs qui souhaitent devenir propriétaire de leurs locaux professionnels souvent exclus de ce genre de rêve. Cette démocratisation de l'accès à la propriété commerciale représente une avancée significative pour les PME et entrepreneurs individuels.
Le montage permet une acquisition progressive du bien :
Chaque composante du financement est adossée à une source de revenus identifiée :
Le montage offre des points de décision stratégiques, notamment à l'issue des 5 premières années, permettant au porteur de projet d'ajuster sa stratégie en fonction de l'évolution du marché et de ses capacités financières.
Cette approche est particulièrement adaptée aux ensembles immobiliers mixtes (commerces, bureaux, espaces de stockage) où chaque composante peut être financée selon son profil de risque et de rendement, notamment pour les PME qui souhaitent devenir propriétaire-occupants.
Le phasage du financement permet d'aborder sereinement des projets de reconversion complexes, en séquençant les investissements selon les étapes du projet (acquisition, réhabilitation, commercialisation).
Pour un pro souhaitant acquérir ses locaux d'exploitation, cette structure permet d'adapter le financement aux différents espaces (habitation, bureaux, locatif) selon leur contribution à la création de valeur.
Si cette approche ouvre des perspectives passionnantes, elle présente également quelques défis :
Le montage nécessite une expertise pointue en structuration financière et juridique, ainsi qu'une bonne compréhension des principes de la finance éthique.
La solidité du montage repose en grande partie sur la capacité à maintenir des niveaux de location élevés, ce qui exige une gestion locative rigoureuse et un positionnement commercial pertinent.
La multiplicité des acteurs impliqués (banque, vendeur, investisseurs Sukuk sans oublier notaires et agents immobilier) nécessite une coordination claire et une communication transparente.
Cette expérience démontre qu'il est possible d'innover en matière de financement immobilier professionnel, en s'inspirant des principes de la finance éthique où le risque et le rendement sont équitablement partagés entre les parties prenantes. L’objectif étant le partage de la valeur.
Au-delà de ce cas particulier, cette approche multi-sources ouvre la voie à de nouveaux modèles de propriété partagée et de financement participatif de l'immobilier professionnel, répondant ainsi aux enjeux d'une économie plus inclusive et collaborative.
Dans un contexte où l'accès à l'immobilier professionnel constitue souvent un frein majeur au développement des entreprises, particulièrement pour les PME et entrepreneurs, ces innovations financières représentent un levier de croissance et d'autonomie stratégique considérable.
À l'heure où le marché immobilier se transforme sous l'effet des nouvelles attentes des entreprises et des évolutions des modes de travail, cette flexibilité financière pourrait bien devenir un avantage compétitif décisif pour les entrepreneurs visionnaires. Et nous espérons être à leurs côtés, qu’ils soient dans les secteurs de la Santé et de l’Education, les 2 piliers de notre stratégie en SCPI jusqu’à présent, mais aussi dans le monde de la restauration et des professions libérales en général.
Découvrez nos guides complets et articles pour approfondir vos connaissances sur l'épargne et l'investissement éthique.
Tout ce que vous devez savoir sur le financement immobilier conforme : conditions, démarches, avantages et pièges à éviter.
Crédit halal : Murabaha, Ijara, Musharaka à la place du prêt à intérêt, le coût face à un crédit classique, la fiscalité, le PTZ, la voiture, les arnaques.